Wegzugsbesteuerung und Exit Tax
Planen Sie als Unternehmer oder GmbH-Gesellschafter einen Wegzug ins Ausland?
Dann kann die Wegzugssteuer nach § 6 Außensteuergesetz (AStG) oder die Entstrickungsbesteuerung nach § 4 Abs. 1 Satz 3 Einkommensteuergesetz (EStG) zur größten steuerlichen Herausforderung Ihres Lebens werden.
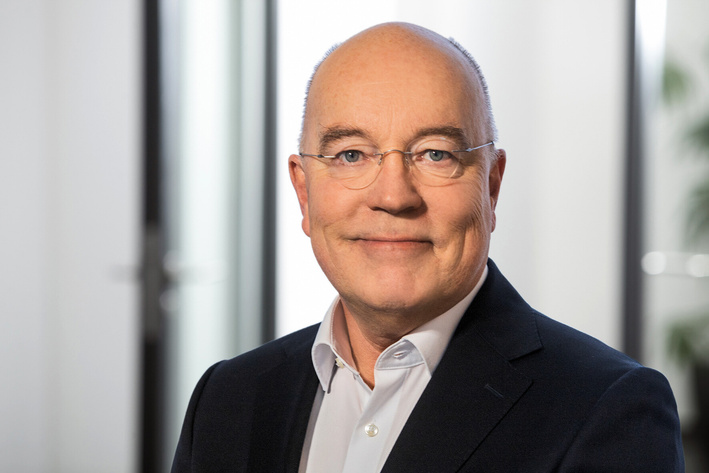
Prof. Dr. Christian Jahndorf ist Rechtsanwalt und außerplanmäßiger Professor am Institut für Steuerrecht der Universität Münster. Er hat eine langjährige Spezialisierung auf dem Gebiet Wegzugsbesteuerung und Exit Tax. 2022 wurde er von der Wirtschaftswoche als einer der Top-Berater Deutschlands im Bereich internationales Steuerrecht ausgezeichnet. Als anerkannter Experte für internationales Steuerrecht berät er Gesellschaften und Gesellschafter bei der Planung ihres Wegzugs und entwickelt individuelle Strategien zur Minimierung der Steuerlast.
Frühzeitige Beratung ist entscheidend: Die Wegzugsbesteuerung trifft Wegzugswillige oft unvorbereitet. Wer rechtzeitig plant, kann Steuerzahlungen legal reduzieren.
Schnellcheck
Bin ich betroffen?
Prüfen Sie in wenigen Schritten, ob für Sie eine Wegzugsbesteuerung nach § 6 AStG und/oder eine Entstrickungsbesteuerung nach § 4 Abs. 1 Satz 3 EStG in Betracht kommt.
Ihr Ergebnis
Möglicherweise Wegzugsbesteuerung nach § 6 AStG
Relevant bei mind. 7 von 12 Jahren unbeschränkter Steuerpflicht (Frage 1) und einer privat gehaltenen Beteiligung (Frage 2), sofern ein Auslösetatbestand vorliegt (Frage 4a, 4c oder 5). Bei „Ja" auf Frage 3 (Einzelunternehmer/Mitunternehmer) greift stattdessen meist die Entstrickungsbesteuerung.
Möglicherweise Entstrickungsbesteuerung nach § 4 Abs. 1 Satz 3 EStG
Relevant, da Sie Frage 3 (Einzelunternehmer/Mitunternehmer) und 4a oder 4c mit „Ja" beantwortet haben – Beteiligungen im Betriebsvermögen fallen nicht unter § 6 AStG.
Wichtig: Je nach Sachverhalt können beide Regelungen gleichzeitig relevant sein. Der Schnellcheck gibt keine abschließende rechtliche Würdigung. Im Zweifel sollte eine steuerliche Beratung erfolgen.
Ihre Situation
Wo stehen Sie gerade?
Ich plane einen Wegzug
Frühzeitige Beratung ist entscheidend: Wer rechtzeitig plant, kann Steuerzahlungen legal reduzieren.
Zum Grundtatbestand § 6 AStG →Ich bin bereits weggezogen
Zahlungsaufschub, Ratenzahlung, Rückkehrregelung und laufende Melde- und Mitteilungspflichten.
Ich will Anteile verschenken oder vererben
Auch ohne eigenen Wegzug kann eine unentgeltliche Übertragung ins Ausland Wegzugsbesteuerung auslösen.
Zu Schenkung & Erbschaft →Alle Themen im Überblick
13 FachseitenWer ist von der Wegzugsbesteuerung betroffen?
Betroffen sind natürliche Personen, die mindestens sieben von zwölf Jahren unbeschränkt steuerpflichtig waren und mindestens 1 % an einer Kapitalgesellschaft halten. Auch eine Schenkung oder Erbschaft ins Ausland kann die Steuer auslösen.
Mehr erfahren 02Was ist ein steuerlicher Wegzug?
Ein Wegzug liegt vor, wenn Wohnsitz und gewöhnlicher Aufenthalt in Deutschland aufgegeben werden. Die bloße Abmeldung beim Einwohnermeldeamt reicht dafür allein nicht aus.
Mehr erfahren 03Wegzugsbesteuerung nach § 6 AStG
Die zentrale Vorschrift der Wegzugsbesteuerung: persönlicher und sachlicher Anwendungsbereich sowie die drei gesetzlichen Auslösetatbestände im Überblick.
Mehr erfahren 04Weitere Steuertatbestände beim Wegzug
Neben § 6 AStG drohen zusätzliche Steuerfallen: Sitzverlegung nach § 12 KStG, Verlagerung von IP und Kundenstamm sowie Sperrfristverletzung bei Betriebseinbringung.
Mehr erfahren 05Wie wird die Wegzugssteuer berechnet?
Bemessungsgrundlage ist die Differenz zwischen gemeinem Wert und Anschaffungskosten der Anteile, besteuert nach dem Teileinkünfteverfahren – oft ohne dass tatsächlich Liquidität zufließt.
Mehr erfahren 06Doppelwohnsitz, DBA und Lebensmittelpunkt
Viele Unternehmer und Gesellschafter möchten beim Umzug ins Ausland eine Wohnung in Deutschland behalten. Das kann steuerlich erhebliche Auswirkungen haben. Die häufige Annahme, eine deutsche Wohnung verhindere automatisch die Wegzugsbesteuerung, ist jedoch zu kurz gegriffen.
Mehr erfahren 07Steuerlicher Super-GAU – Schenkung und Erbschaft
Die unentgeltliche Übertragung von GmbH-Anteilen an im Ausland ansässige Kinder löst sowohl Einkommen- als auch Erbschaftsteuer aus – eine Anrechnung findet seit 2009 nicht mehr statt.
Mehr erfahren 08Wegzugsbesteuerung bei Investmentfonds
Seit 2025 erfasst die Wegzugsbesteuerung auch wesentliche Beteiligungen an Investment- und Spezial-Investmentvermögen – unabhängig davon, ob das Depot im In- oder Ausland geführt wird.
Mehr erfahren 09Personenunternehmen und Entstrickungsbesteuerung
Auch Personenunternehmen können betroffen sein: § 4 Abs. 1 Satz 3 EStG fingiert bei Wegzug eine Entnahme zum gemeinen Wert – ohne die Rückkehrmöglichkeit des § 6 AStG.
Mehr erfahren 10Wegzug des Gesellschafters und Folgen für die Gesellschaft
Verlegt ein Gesellschafter-Geschäftsführer seine Geschäftsleitung ins Ausland, kann dies eine Sitzverlegung der GmbH und eine eigenständige Steuerfolge nach § 12 KStG auslösen.
Mehr erfahren 11Gestaltungs- und Planungsansätze
Gestaltungen zur Vermeidung oder Reduzierung der Wegzugsteuer müssen vor dem Wegzug geplant werden. Es gibt keine allgemeingültige Standardgestaltung – welche Option infrage kommt, hängt immer vom Einzelfall ab.
Mehr erfahren 12Sondersteuerregime im Ausland
Regelungen wie die spanische Lex Beckham können die abkommensrechtliche Ansässigkeit im Zuzugsstaat vermeiden und so das deutsche Besteuerungsrecht erhalten.
Mehr erfahren 13Fallbeispiele
Anhand konkreter Praxisfälle aus dem Lehrbuch wird die Prüfung Schritt für Schritt nachvollzogen – jeweils mit Problem, rechtlicher Einordnung und Ergebnis.
Mehr erfahren
MENÜ
© Copyright 2026. Christian Jahndorf. All Rights Reserved.